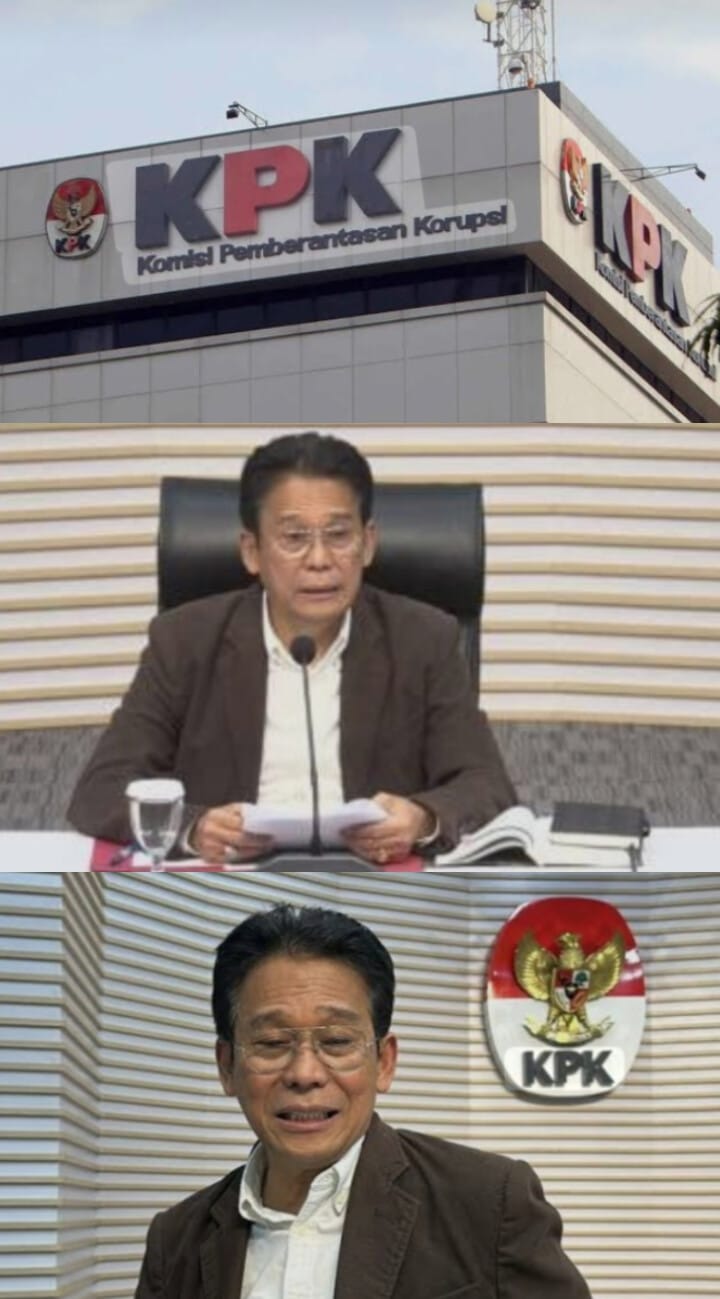
Jakarta, jakartanews.co.id Wakil Ketua Komisi Pemberantasan Korupsi (KPK) Johanis Tanak mengusulkan agar Rancangan Undang-Undang (RUU) Perampasan Aset Terkait Tindak Pidana mengatur mekanisme perampasan harta kekayaan penyelenggara negara yang tidak dilaporkan dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN).
Usulan tersebut mencakup dua kategori, yakni harta kekayaan pejabat yang nilainya melampaui jumlah yang dilaporkan dalam LHKPN serta harta kekayaan penyelenggara negara yang tidak memenuhi kewajiban melaporkan LHKPN.
Tanak menilai, ketentuan tersebut perlu dipertimbangkan sebagai upaya memperkuat kepatuhan pejabat negara dalam melaporkan kekayaannya secara transparan dan sesuai dengan kondisi sebenarnya.
“Seseorang yang melaporkan Laporan Harta Kekayaan Penyelenggara Negara (LHKPN), dan ternyata kekayaan yang sesungguhnya melampaui batas yang dilaporkan di LHKPN, maka harta itu berhak dirampas,” kata Tanak pada (27/10/2026).
Menurut dia, kewajiban pelaporan harta kekayaan tidak semestinya berhenti pada pemenuhan administrasi. Informasi yang disampaikan pejabat kepada negara harus mencerminkan keseluruhan harta kekayaan yang dimiliki, sehingga dapat menjadi instrumen pengawasan terhadap integritas penyelenggara negara.
Tanak juga mengusulkan agar ketentuan perampasan aset berlaku bagi penyelenggara negara yang diwajibkan melaporkan LHKPN, tetapi tidak menjalankan kewajiban tersebut.
“Iya, termasuk pejabat yang wajib melapor LHKPN, tetapi tidak melapor, maka harta kekayaannya dirampas saja oleh negara berdasarkan UU Perampasan Aset,” ujarnya.
Usulan tersebut menempatkan ketidakpatuhan dalam pelaporan kekayaan sebagai persoalan yang perlu ditangani secara lebih tegas. Namun, penerapannya perlu dirumuskan secara jelas dalam undang-undang, terutama mengenai dasar hukum perampasan, pembuktian kepemilikan aset, serta mekanisme bagi pihak yang mengajukan keberatan.
Tanak mengatakan, pengaturan tersebut diharapkan dapat mendorong penyelenggara negara untuk menyampaikan laporan kekayaan secara benar dan tidak sekadar memenuhi kewajiban formal.
“Kalau hal seperti ini diatur di dalam UU Perampasan Aset, semua penyelenggara negara tidak akan berani membuat laporan LHKPN yang tidak benar. Pasti mereka melapor LHKPN dengan benar,” tuturnya.
Meski mengusulkan perampasan harta yang tidak dilaporkan, Tanak juga menyinggung pentingnya pengaturan mekanisme apabila pejabat yang bersangkutan keberatan terhadap tindakan perampasan aset.
Aspek tersebut menjadi penting agar pelaksanaan undang-undang tidak hanya memberikan kewenangan kepada negara untuk mengambil aset, tetapi juga menetapkan prosedur yang transparan, terukur, dan dapat dipertanggungjawabkan.
Dalam penyusunan RUU Perampasan Aset, ketentuan mengenai aset yang tidak tercantum dalam LHKPN perlu dibedakan secara cermat dari persoalan pembuktian tindak pidana. Ketidaksesuaian laporan atau kegagalan melaporkan kekayaan tidak dengan sendirinya membuktikan bahwa seluruh aset yang dimiliki berasal dari tindak pidana.
Karena itu, rumusan norma perlu menjelaskan hubungan antara kewajiban pelaporan, asal-usul kekayaan, standar pembuktian, serta prosedur perampasan. Kejelasan tersebut diperlukan untuk memastikan pemberantasan korupsi berjalan efektif tanpa mengabaikan hak atas kepemilikan dan perlindungan hukum.
Selain mengusulkan pengaturan mengenai harta pejabat yang tidak dilaporkan dalam LHKPN, Tanak berpandangan bahwa nomenklatur RUU Perampasan Aset tidak perlu diubah.
Menurut dia, istilah perampasan telah dikenal dalam peraturan perundang-undangan, termasuk Undang-Undang tentang Pemberantasan Tindak Pidana Korupsi (UU Tipikor). Oleh sebab itu, penggunaan istilah tersebut dinilai bukan hal yang asing dalam sistem hukum Indonesia.
“Memang lebih layak itu istilah atau nomenklatur perampasan daripada menggunakan nomenklatur yang lain, karena dalam Undang-Undang tentang Pemberantasan Tindak Pidana Korupsi (UU Tipikor) juga banyak menggunakan kata-kata atau nomenklatur perampasan,” kata Tanak.
“Jadi, kata-kata atau nomenklatur perampasan itu bukan hal yang tabu, atau bukan hal yang tidak biasa. Itu hal biasa diatur dalam Undang-Undang tentang Pemberantasan Tindak Pidana Korupsi,” sambungnya.
Usulan Tanak menambah dimensi penting dalam pembahasan RUU Perampasan Aset, terutama mengenai hubungan antara transparansi kekayaan pejabat, pencegahan korupsi, dan kewenangan negara untuk mengambil aset.
Di satu sisi, aturan yang tegas berpotensi memperkuat efek jera terhadap penyelenggara negara yang tidak transparan mengenai kekayaannya. Di sisi lain, efektivitas aturan tersebut akan sangat bergantung pada ketepatan rumusan hukum, standar pembuktian, dan tersedianya mekanisme keberatan yang adil.
Dengan demikian, tantangan pembentuk undang-undang bukan semata-mata memperluas kewenangan perampasan aset, melainkan memastikan kewenangan itu dapat diterapkan secara konsisten, berdasarkan hukum, dan tidak menimbulkan ketidakpastian.
Pengaturan yang tegas dan terukur diharapkan dapat memperkuat pengawasan terhadap kekayaan penyelenggara negara sekaligus memastikan bahwa upaya pemberantasan korupsi tetap berjalan dalam koridor kepastian hukum dan perlindungan hak warga negara.
Ervinna
About The Author