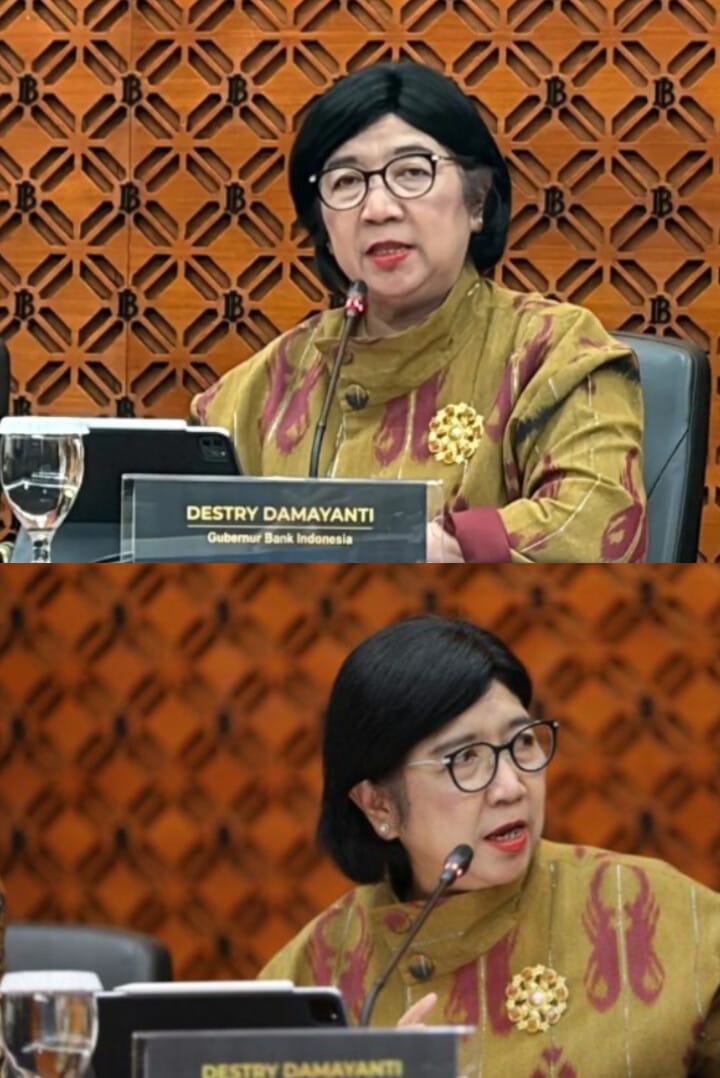
Jakarta, jakartanews.co.id Gubernur Bank Indonesia (BI) Destry Damayanti mengakui menjaga stabilitas nilai tukar rupiah sepanjang 2026 bukan perkara mudah. Gejolak geopolitik global, terutama perang Iran-Amerika Serikat (AS), tekanan inflasi, hingga arah kebijakan moneter AS menjadi faktor utama yang membebani pergerakan mata uang Garuda.
Sepanjang tahun berjalan (year-to-date/YtD), rupiah tercatat melemah sekitar 8,4%. Tekanan terbesar terjadi pada semester pertama 2026, ketika eskalasi konflik Iran-AS memicu ketidakpastian pasar keuangan global dan meningkatkan tekanan terhadap mata uang negara berkembang.
“Nilai tukar itu tantangan berat bagi kami, dan kita harus akui secara tahun berjalan (YtD) rupiah kita kemarin melemah sekitar 8,4%,” ujar Destry di Bursa Efek Indonesia (BEI), Jakarta, pada (19/11/2026).
Menurut Destry, tekanan paling besar terhadap rupiah terjadi pada paruh pertama tahun ini, seiring meningkatnya intensitas konflik geopolitik di Timur Tengah.
“Pelemahan terbesar itu di semester pertama, karena pada saat itu sedang gencar-gencarnya perang Iran dengan Amerika,” katanya.
Menghadapi tekanan tersebut, BI tidak lagi sepenuhnya mengandalkan instrumen intervensi pasar. Bank sentral akhirnya menaikkan suku bunga acuan atau BI-Rate sebesar 25 basis poin menjadi 6% pada Oktober 2026, setelah sebelumnya mempertahankan suku bunga selama tiga bulan berturut-turut.
Destry mengungkapkan, kenaikan suku bunga bukanlah pilihan pertama BI. Namun, tekanan dari arah kebijakan moneter AS dan inflasi domestik yang mencapai 3,23% membuat bank sentral harus mengambil langkah lebih tegas untuk menjaga stabilitas ekonomi.
“Kami tadinya berusaha untuk terus menghindar menggunakan BI-Rate,” ungkapnya.
“Kita perlu menjangkar inflasi itu dan juga mengangkat rupiah itu sendiri,” lanjut Destry.
Meski demikian, BI menegaskan bahwa penguatan rupiah tidak bisa hanya bertumpu pada kenaikan suku bunga. Bank sentral memilih mengombinasikan kebijakan moneter, pengelolaan likuiditas, dan penguatan pasokan valuta asing (valas) untuk meredam tekanan pasar.
“Apakah berarti kami kemudian mengabaikan yang lain? Tidak,” tegasnya.
Salah satu langkah yang ditempuh adalah memberikan insentif lindung nilai (hedging) hingga 45% untuk transaksi Domestic Non-Deliverable Forward (DNDF). Insentif tersebut diharapkan mendorong pelaku pasar mengonversi kepemilikan dolar AS ke rupiah sehingga pasokan valas di pasar domestik meningkat.
“Supaya pelaku pasar mau mengonversi dolarnya ke rupiah, sehingga menambah suplai valas di pasar kita,” jelas Destry.
Dari sisi likuiditas, BI juga menurunkan Giro Wajib Minimum (GWM) masing-masing sebesar 1% pada November dan Desember, dari sebelumnya 9% menjadi 7%. Kebijakan yang mulai berlaku pada November tersebut diperkirakan menambah likuiditas perbankan sekitar Rp89,9 triliun.
“Kita menggunakan bauran kebijakan karena permasalahan yang dihadapi sangat kompleks, jadi tidak mungkin hanya mengandalkan satu kebijakan saja,” ujarnya.
Di tengah tekanan terhadap rupiah, persoalan lain yang menjadi perhatian BI adalah belum meratanya aliran modal asing ke pasar keuangan domestik.
Sepanjang 2026, aliran modal asing masuk (inflow) ke Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI) tercatat mencapai Rp143 triliun.
Namun, kondisi berbeda terjadi di pasar saham. Hingga periode yang sama, pasar saham Indonesia masih membukukan aliran modal keluar (outflow) sebesar Rp81,6 triliun. Sentimen terkait kasus MSCI disebut belum sepenuhnya memulihkan kepercayaan investor terhadap pasar saham domestik.
“Ini menjadi PR bersama kita untuk bisa terus meningkatkan inflow tersebut,” kata Destry.
Kondisi tersebut menunjukkan bahwa tantangan BI bukan sekadar menjaga nilai tukar, melainkan juga memastikan daya tarik investasi Indonesia tetap terjaga di tengah persaingan memperebutkan arus modal global.
Meski demikian, ketahanan eksternal Indonesia masih ditopang oleh cadangan devisa yang relatif kuat. BI mencatat posisi cadangan devisa mencapai US$146,8 miliar atau sekitar Rp2.678 triliun, dengan asumsi kurs Rp18.250 per dolar AS.
Jumlah tersebut setara dengan pembiayaan 5,3 bulan impor, jauh di atas standar kecukupan internasional yang umumnya berada pada kisaran tiga bulan impor.
Dari sektor perdagangan, neraca perdagangan Indonesia kembali mencatatkan surplus lebih dari US$3 miliar pada September-Oktober 2026, setelah sempat mengalami defisit pada Juni-Juli.
Secara kumulatif, surplus perdagangan sepanjang Januari-September 2026 mencapai US$10 miliar atau setara sekitar Rp182,4 triliun.
Namun, BI belum sepenuhnya puas dengan capaian tersebut. Pasalnya, surplus perdagangan itu masih sekitar separuh dari capaian pada periode yang sama tahun sebelumnya.
“Apakah kita puas? Belum,” ujar Destry.
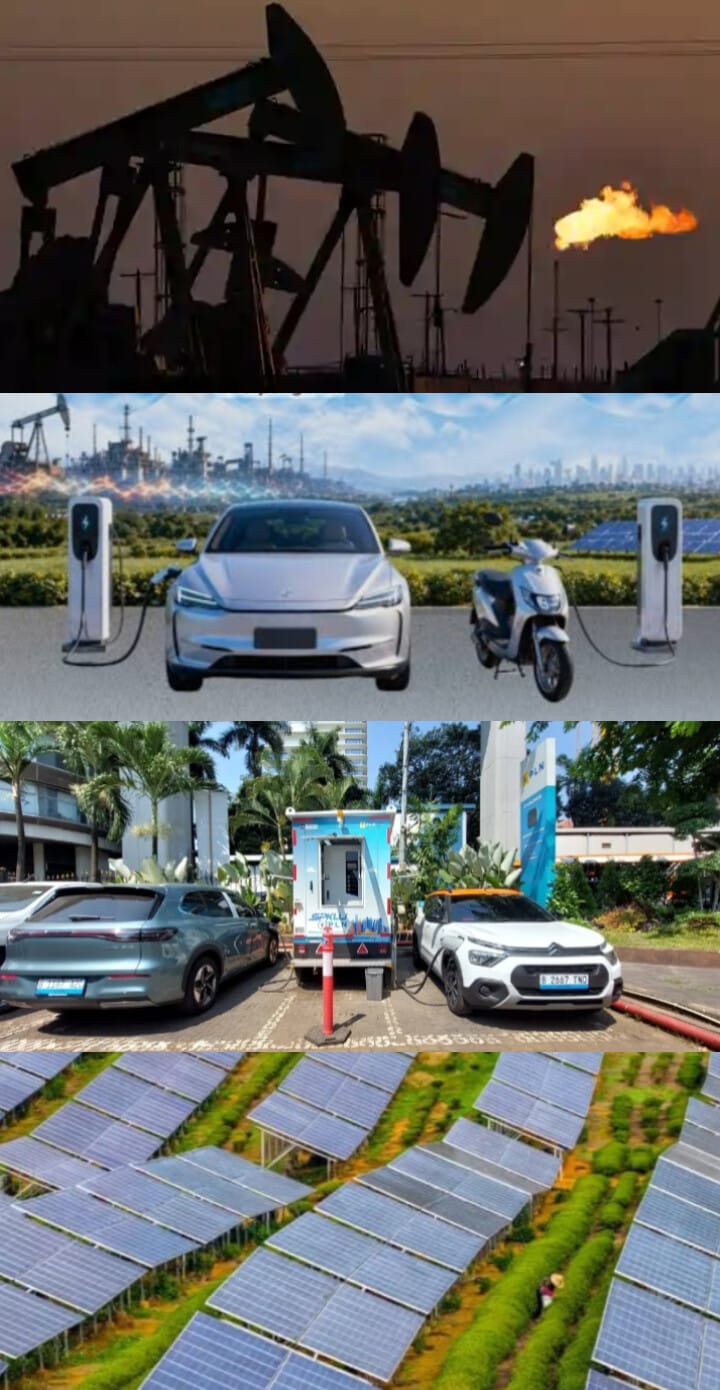
Untuk memperkuat ketahanan eksternal dalam jangka menengah dan panjang, BI turut menyoroti pentingnya pengurangan ketergantungan Indonesia terhadap impor energi.
Salah satu strategi yang didorong adalah peningkatan mandatori biodiesel dari B50 menuju B60. Selain itu, pengembangan bahan bakar nabati berbasis etanol E10 dan S20 juga diproyeksikan menjadi bagian dari strategi diversifikasi energi nasional.
Destry menyebut Indonesia saat ini sudah tidak lagi mengimpor solar. Ke depan, penguatan substitusi energi diharapkan mampu mengurangi kebutuhan devisa untuk pembelian bahan bakar dari luar negeri.
“Kita berharap ekspor akan terus meningkat dengan memanfaatkan kenaikan harga komoditas seiring naiknya harga minyak,” tuturnya.
“Dan tentunya program substitusi impor energi seperti B50 menjadi B60, lalu dikembangkan ke etanol E10 dan S20, saya rasa ini menjadi solusi agar kita memiliki daya tahan energi yang kuat,” tambahnya.
Strategi tersebut dinilai penting karena gejolak harga minyak dunia berpotensi meningkatkan tekanan terhadap neraca perdagangan dan kebutuhan valuta asing, terutama ketika Indonesia masih harus memenuhi sebagian kebutuhan energi dari pasar internasional.
Selain memperkuat ketahanan energi, BI juga terus memperluas penggunaan transaksi mata uang lokal atau Local Currency Transaction (LCT) untuk mengurangi ketergantungan terhadap dolar AS dalam perdagangan dan investasi lintas negara.
Hasilnya mulai terlihat. Hingga Oktober 2026, nilai transaksi LCT melonjak menjadi US$55 miliar atau sekitar Rp1.003 triliun.
Angka tersebut meningkat lebih dari dua kali lipat dibandingkan total transaksi sepanjang 2025 yang mencapai US$25 miliar atau sekitar Rp456,1 triliun.
China menjadi salah satu mitra utama dalam transaksi tersebut. Penguatan kerja sama keuangan dengan negara tersebut juga ditandai dengan penunjukan Bank of China sebagai bank kliring (clearing bank) mata uang renminbi di Indonesia pada 12 November 2026.
Perluasan LCT diharapkan dapat mengurangi kebutuhan konversi transaksi perdagangan ke dolar AS, sekaligus memperkuat diversifikasi mata uang dalam sistem pembayaran internasional Indonesia.
Dengan demikian, strategi BI menghadapi tekanan rupiah tidak hanya berfokus pada intervensi jangka pendek, tetapi juga membangun fondasi ketahanan ekonomi melalui penguatan cadangan devisa, peningkatan ekspor, substitusi impor energi, serta diversifikasi transaksi mata uang.
Meski berbagai indikator eksternal masih menunjukkan daya tahan yang cukup kuat, pelemahan rupiah sebesar 8,4% dan derasnya tekanan pasar keuangan global menjadi pengingat bahwa stabilitas nilai tukar tetap menjadi pekerjaan besar bagi bank sentral.
Tantangan BI ke depan bukan hanya menahan pelemahan rupiah, tetapi juga memastikan kepercayaan investor, pasokan valas, dan fundamental ekonomi domestik mampu menopang stabilitas mata uang Garuda secara berkelanjutan.
Ervinna
About The Author